Subagentes bancarios impulsan RD$15,485 millones con retiros de efectivo dominando el 37.2% de las operaciones
Subagentes bancarios mueven RD$15,485 millones y transforman el acceso al efectivo en barrios dominicanos. Descubre cómo este modelo impulsa la inclusión…
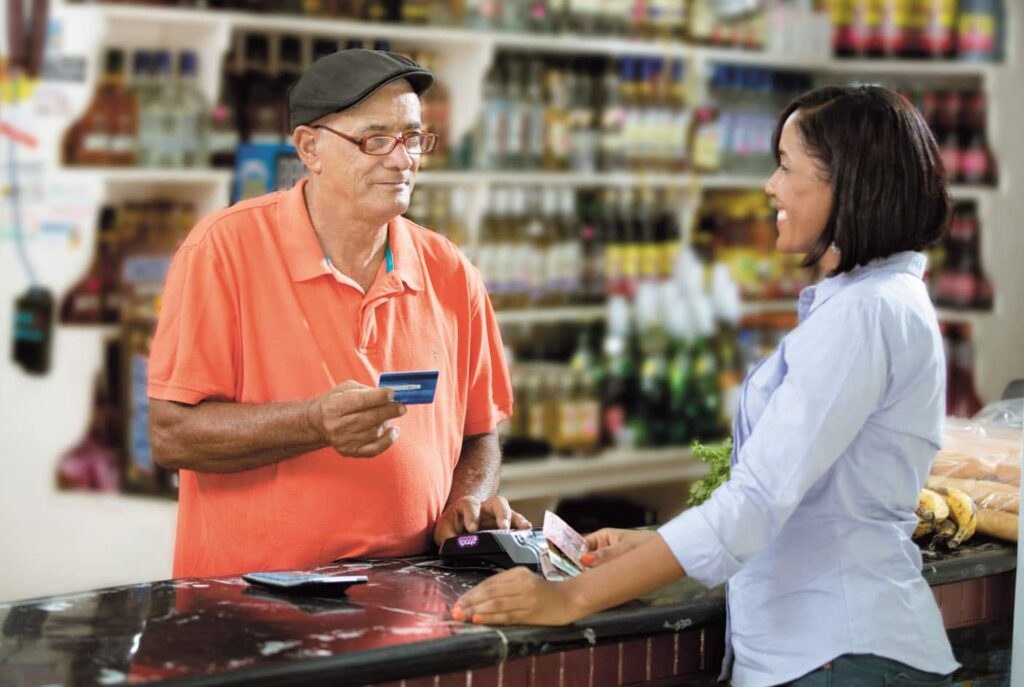
Los subagentes bancarios movilizaron RD$15,485 millones en República Dominicana al cierre de junio de 2026, a través de 2.7 millones de transacciones, consolidándose como un canal clave para la inclusión financiera. Los retiros de efectivo concentraron el 37.2% del total de operaciones, lo que confirma que la demanda de liquidez sigue siendo el principal motor de actividad en esta red.
La cifra adquiere relevancia si se considera que los subagentes operan como extensiones de la banca tradicional en comercios ya establecidos —colmados, farmacias, ferreterías y otros negocios de barrio—, lo que permite ofrecer servicios financieros sin necesidad de abrir sucursales formales. Ese modelo reduce costos operativos para las entidades y acerca la operación bancaria a comunidades donde la infraestructura bancaria convencional no llega o resulta insuficiente.
El predominio de los retiros de efectivo, con un 37.2% de las operaciones, revela un patrón de uso que conviene observar con atención. Por un lado, confirma que amplios segmentos de la población siguen dependiendo del dinero en efectivo para su vida diaria, incluso cuando acceden a servicios financieros digitales o semiformales. Por otro, sugiere que los subagentes están cumpliendo una función de cajero extendido, más que de canal integral para depósitos, pagos o transferencias.
Ese comportamiento tiene implicaciones para el diseño de políticas de inclusión financiera. Si la mayoría de las transacciones se concentra en retiros, el reto pendiente es incentivar el uso de estos puntos para otras operaciones —pagos de servicios, depósitos, cobros— que fortalezcan la relación de los usuarios con el sistema financiero formal y reduzcan la dependencia exclusiva del efectivo.
La expansión de los subagentes responde a una estrategia del sector financiero por ampliar la cobertura y reducir las brechas de acceso en comunidades apartadas, un objetivo central de las políticas de inclusión financiera impulsadas en los últimos años. El volumen alcanzado al cierre de junio de 2026 indica que esa estrategia avanza, aunque la composición de las operaciones muestra que aún queda camino por recorrer para diversificar el uso de este canal.
Para los lectores, el dato es útil como termómetro de cómo se mueve el dinero en el país: los subagentes se han convertido en un punto de contacto cotidiano con el sistema financiero para millones de personas. Conviene seguir la evolución de este canal en los próximos trimestres, especialmente si la proporción de retiros de efectivo empieza a ceder frente a otro tipo de operaciones, lo que sería señal de una inclusión financiera más profunda y no solo transaccional.
Fuente original: consultar publicación original.