Europa apuesta por triplicar sus centros de datos, pero su dependencia tecnológica externa amenaza el plan
La UE quiere triplicar sus centros de datos para IA, pero solo controla el 6% de los chips que necesita. ¿Puede lograrlo?
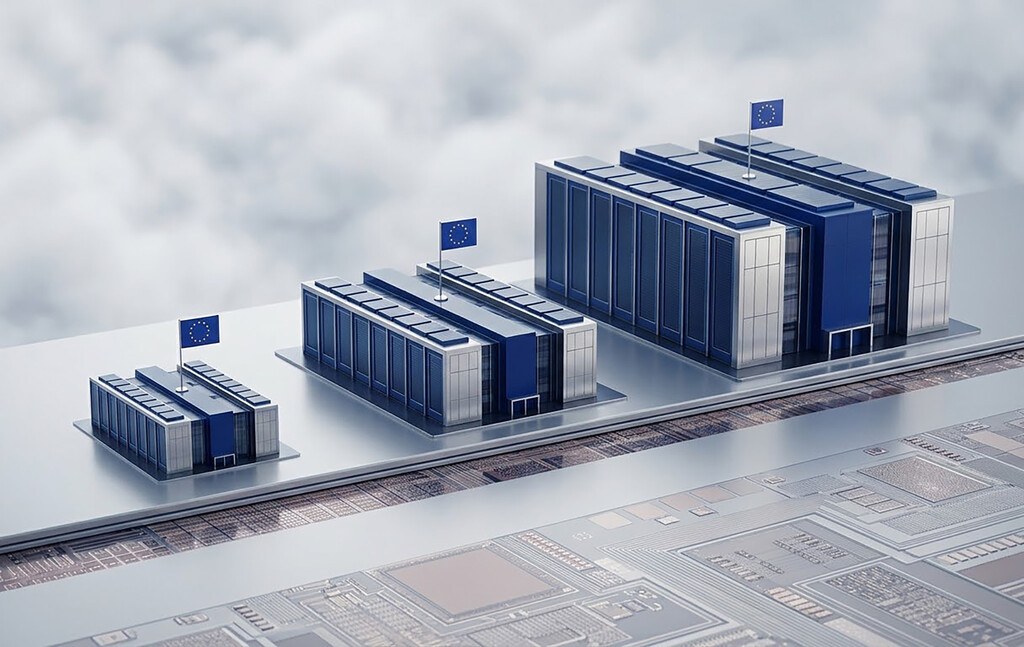
La Unión Europea se enfrenta a un dilema estratégico: necesita triplicar su capacidad de centros de datos para atender la demanda de inteligencia artificial y servicios en la nube, pero depende de empresas y cadenas de suministro externas en las capas más críticas de esa infraestructura. La Comisión Europea presentó en junio el Cloud and AI Development Act (CADA), una propuesta que busca multiplicar por tres la capacidad de cómputo del bloque en los próximos cinco a siete años, de cara a 2035. El plan, que aún debe recorrer el proceso legislativo, anticipa una enorme demanda de servidores, chips y equipos, pero choca con una realidad incómoda: según cálculos de GEA y DECISION, las compañías con sede en la UE capturan solo el 6% del mercado europeo de semiconductores para centros de datos, el 7% de la fabricación y ensamblaje de servidores y el 8% del valor asociado a infraestructura cloud.
La dependencia no se concentra en un único eslabón. Asia oriental domina buena parte de la fabricación avanzada de semiconductores, mientras que el diseño de chips y el mercado de servidores están liderados por empresas estadounidenses. Europa conserva una fortaleza excepcional: la neerlandesa ASML es el único fabricante mundial de sistemas de litografía EUV, esenciales para producir los chips más avanzados. Sin embargo, el ritmo de crecimiento agrava la brecha: desde 2021, la demanda europea de sistemas de servidores ha crecido un 36% anual, frente al 20% de la fabricación dentro de la UE. En el mercado cloud, la cuota de proveedores europeos cayó del 29% en 2017 al 15% en 2022 y se ha mantenido estancada, mientras tres grandes hiperescaladores no comunitarios concentran más del 70% del mercado.
La situación se vuelve más delicada cuando afecta a servicios esenciales. La Comisión Europea citó el caso del intento de Kyndryl de adquirir Solvinity, proveedor de infraestructura para servicios de la administración neerlandesa utilizados por 16,5 millones de ciudadanos. El Gobierno de Países Bajos bloqueó la operación en mayo de 2026 tras evaluar riesgos para el interés público, la autonomía digital y la protección de infraestructuras críticas. Bruselas plantea ahora el CADA y la Chips Act 2.0 como piezas complementarias: una busca facilitar el despliegue de capacidad de cómputo y la otra aprovechar esa demanda para reforzar el diseño, la fabricación y la cadena de suministro de semiconductores en la UE. El objetivo no es aislar el mercado europeo, sino reducir una dependencia que hoy atraviesa varias de sus capas fundamentales.
Fuente original: consultar publicación original.