Fed renueva sus pruebas de estrés bancario para contener vaivenes en el capital
La Fed ajusta reglas de estrés bancario para dar más claridad y frenar vaivenes en el capital exigido a los bancos.
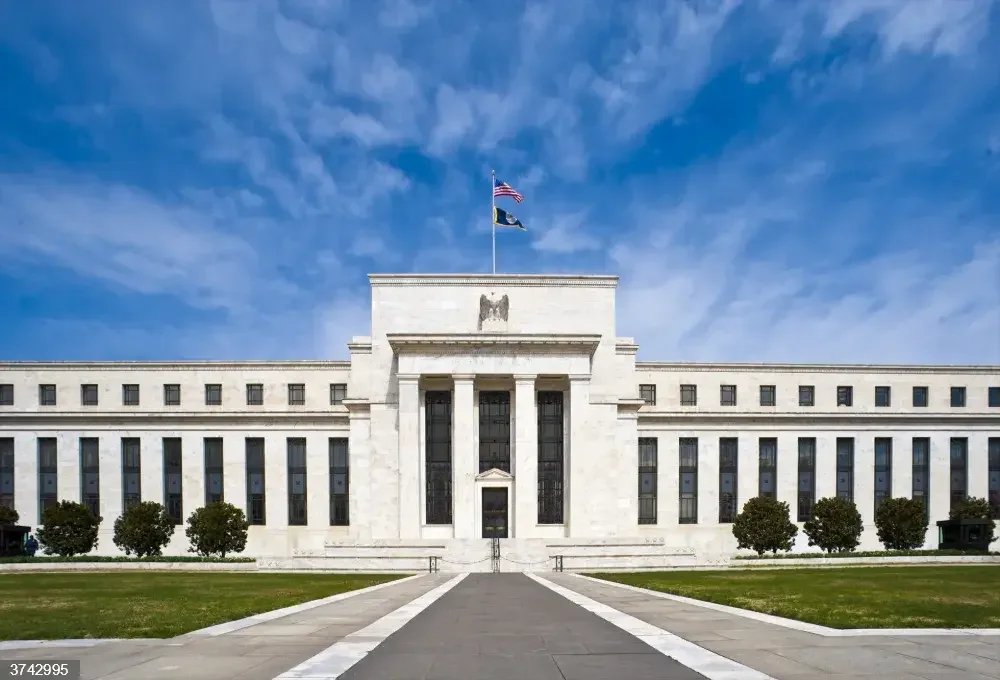
La Reserva Federal de Estados Unidos anunció este miércoles la culminación de la modificación de dos reglas vinculadas a sus pruebas de estrés bancario, con el objetivo de mejorar la transparencia y reducir la volatilidad en los requisitos de capital derivados de dichos test. Según el banco central estadounidense, los ajustes buscan que las entidades financieras cuenten con mayor claridad sobre los criterios aplicados en las evaluaciones de resistencia y evitar fluctuaciones abruptas en las exigencias de capital que deben mantener.
Las pruebas de estrés son ejercicios de simulación mediante los cuales la Fed evalúa si un banco resistiría escenarios económicos adversos —como recesiones profundas, desempleo elevado o caídas severas en los mercados— sin quebrar ni necesitar rescates públicos. A partir de esos resultados, el supervisor determina cuánto capital adicional debe retener cada entidad como colchón frente a posibles pérdidas. Ese vínculo directo entre el resultado del test y el requerimiento de capital es lo que convierte a estas pruebas en una pieza central de la regulación financiera estadounidense desde la crisis de 2008.
El problema que la Fed busca atacar es la volatilidad. Cuando los criterios de evaluación cambian de un año a otro, o cuando los resultados arrojan exigencias de capital difíciles de anticipar, los bancos enfrentan incertidumbre sobre cuánto capital necesitarán y cuándo. Esa incertidumbre puede traducirse en decisiones de negocio más conservadoras de lo deseable —menos crédito, por ejemplo— o en movimientos abruptos de capital para cumplir con requisitos que aparecen con poca antelación.
Para los lectores, el impacto de esta decisión es indirecto pero relevante. Los requisitos de capital determinan en buena medida cuánto pueden prestar los bancos y bajo qué condiciones. Si las reglas se vuelven más predecibles, las entidades pueden planificar mejor su actividad crediticia, lo que a su vez incide en la disponibilidad y el costo del financiamiento para empresas y hogares. En una economía globalizada, los estándares que fija la Fed suelen influir en la regulación bancaria de otros países, incluida República Dominicana, donde el sistema financiero mantiene vínculos comerciales y de corresponsalía con la banca estadounidense.
La Fed no detalló de inmediato el alcance específico de los cambios ni su fecha de entrada en vigor, aunque precisó que la medida ya está finalizada. Esa falta de detalles deja abiertas preguntas clave: si los ajustes afectan a todos los bancos por igual o solo a los de mayor tamaño, si modifican la metodología de cálculo o únicamente los plazos de comunicación, y si implican una relajación o un endurecimiento de facto de las exigencias. La autoridad monetaria enmarcó la revisión dentro de sus esfuerzos por perfeccionar el marco regulatorio sin comprometer la solidez del sistema financiero, una fórmula que busca equilibrar dos objetivos que a menudo entran en tensión: estabilidad y flexibilidad.
Conviene observar cómo reaccionan los mercados y los propios bancos en las próximas semanas, y si la Fed publica los textos definitivos de las reglas modificadas. También será relevante verificar si estos cambios forman parte de una revisión más amplia de la regulación de capital bancario, un debate que en Estados Unidos y en foros internacionales sigue abierto desde hace años.
Fuente original: consultar publicación original.