Más de 205,000 viviendas de bajo costo se desarrollan mediante fideicomisos en RD
Fideicomisos inmobiliarios impulsan 205,000 viviendas de bajo costo en RD, clave ante un déficit habitacional de 1.4 millones. Descubre cómo.
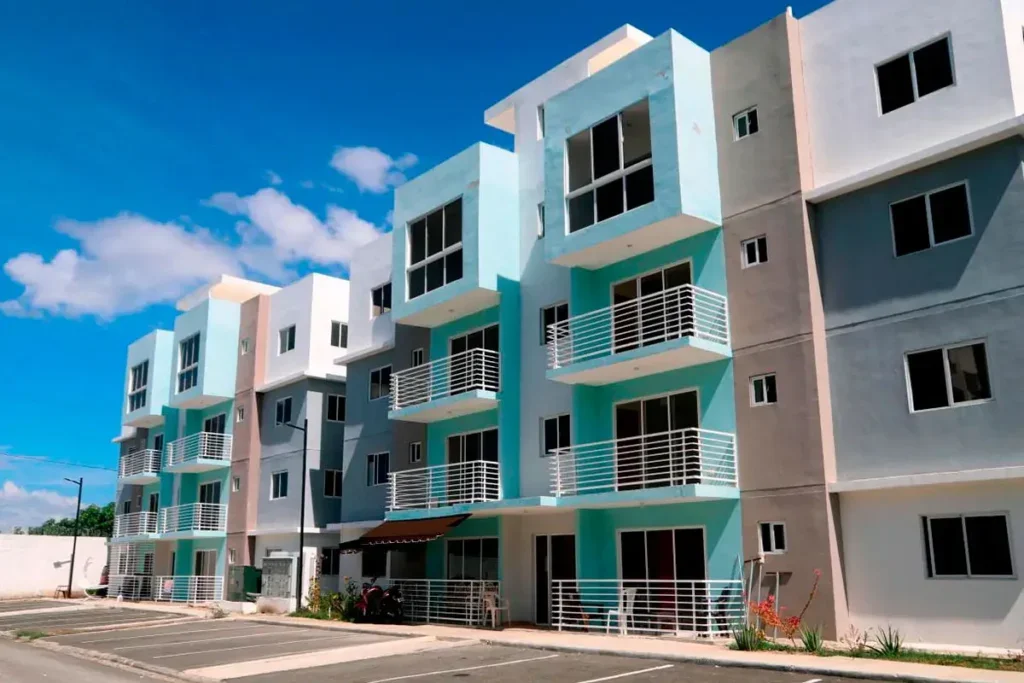
El sector fiduciario dominicano impulsa la construcción de más de 205,000 viviendas de bajo costo mediante fideicomisos inmobiliarios, una cifra que lo consolida como mecanismo clave para atacar un déficit habitacional que supera los 1.4 millones de unidades en el país, según los datos del propio sector.
La magnitud de ambas cifras permite dimensionar el reto. Las 205,000 viviendas en desarrollo representan una porción relevante del inventario que el país necesita para cerrar una brecha estructural que se ha acumulado por años. El déficit de 1.4 millones de unidades no es solo un número: refleja hogares que viven en condiciones inadecuadas, en hacinamiento o con tenencia irregular, y presiona sobre servicios básicos, movilidad urbana y calidad de vida en las principales ciudades.
El fideicomiso inmobiliario funciona como un vehículo jurídico y financiero mediante el cual los recursos destinados a un proyecto se administran de forma separada del patrimonio de quien los aporta. Esa separación es la que aporta transparencia y trazabilidad al proceso, y explica por qué ha ganado terreno entre desarrolladores e inversionistas institucionales: reduce la exposición a riesgos de gestión y ordena el flujo de fondos a lo largo de la construcción.
Para los segmentos de menores ingresos, donde la brecha entre oferta y demanda es más pronunciada, esta modalidad ofrece una vía para estructurar proyectos con mayor respaldo financiero. El acceso a vivienda económica suele enfrentar dos cuellos de botella simultáneos: la dificultad de los desarrolladores para obtener financiamiento de largo plazo y la limitada capacidad de pago de las familias. Los fideicomisos atacan el primero de esos problemas, aunque por sí solos no resuelven el segundo, que depende de condiciones de crédito, subsidios y políticas públicas complementarias.
Conviene observar cómo evoluciona la ejecución de estas 205,000 unidades: cuántas corresponden a proyectos ya iniciados y cuántas a etapas de planificación, en qué zonas del país se concentran y qué ritmo de entrega registran. También resulta relevante seguir el comportamiento de los inversionistas institucionales, cuyo interés sostenido en el mercado de vivienda económica dependerá de la estabilidad de las reglas y de la rentabilidad esperada frente a otros instrumentos.
El sector fiduciario se posiciona así como un actor con peso propio en la discusión sobre cómo cerrar la brecha habitacional en los próximos años. Su aporte será medible no solo por el volumen de viviendas estructuradas, sino por su capacidad de llegar efectivamente a los hogares que hoy quedan fuera del mercado formal.
Fuente original: consultar publicación original.